Chỉ số tín nhiệm (Credit Score) là thước đo tài chính phản ánh mức độ uy tín và năng lực thanh toán nợ của mỗi cá nhân tại Hoa Kỳ. Đối với người định cư diện EB-3, việc thiết lập điểm tín nhiệm tốt giúp bạn tiếp cận các sản phẩm vay vốn với lãi suất ưu đãi, dễ dàng thuê nhà và tiết kiệm đáng kể chi phí sinh hoạt khi xây dựng cuộc sống mới.
Hệ thống tín dụng tại Mỹ vận hành theo nguyên tắc độc lập và khác biệt so với phần lớn các quốc gia. Do đó, người mới sang định cư theo diện eb3 mỹ thường bắt đầu với hồ sơ tín dụng trắng (thin file). Hướng dẫn dưới đây cung cấp thông tin chuẩn xác về bản chất điểm tín dụng, cơ chế chấm điểm và lộ trình thiết lập hồ sơ tài chính hiệu quả từ con số 0.
Chỉ Số Tín Nhiệm (Credit Score) Tại Mỹ Là Gì?
Chỉ số tín nhiệm (Credit Score) là điểm số ba chữ số dao động từ 300 đến 850, định lượng mức độ tin cậy và rủi ro hoàn trả nợ của một cá nhân tại Mỹ. Điểm số này do ba cơ quan báo cáo tín dụng quốc gia (Equifax, Experian, TransUnion) tổng hợp và tính toán dựa trên lịch sử giao dịch nợ thực tế.
Chỉ số này đóng vai trò như một hồ sơ năng lực tài chính chuẩn hóa, giúp các ngân hàng, đơn vị phát hành thẻ và các tổ chức cấp vốn thẩm định rủi ro khi xét duyệt hồ sơ vay. Điểm xếp hạng càng cao mang lại mức lãi suất càng thấp cùng những điều kiện tín dụng thuận lợi nhất.
Đối với người định cư EB-3, dữ liệu tài chính tại Việt Nam không được tự động công nhận hay chuyển đổi sang hệ thống tín dụng Mỹ. Do đó, bạn cần chủ động xây dựng lại lịch sử thanh toán và uy tín vay vốn từ những bước đầu tiên sau khi nhập cảnh.
Tầm Quan Trọng Của Chỉ Số Vay Vốn Đối Với Người Định Cư Mỹ EB3
Chỉ số tín dụng chi phối trực tiếp đến khả năng tiếp cận nguồn vốn, chi phí sinh hoạt và các tiện ích đời sống của người định cư EB-3 tại Mỹ. Điểm tín dụng tốt giúp bạn tiết kiệm hàng chục nghìn USD tiền lãi vay và giảm thiểu các rào cản ký quỹ ban đầu.
Bốn lĩnh vực chịu ảnh hưởng trực tiếp từ điểm tín nhiệm:
- Mua nhà: Mức điểm từ 620 trở lên là điều kiện cơ bản khi tiến hành thủ tục vay tiền mua nhà ở mỹ (mortgage). Điểm số từ 740 trở lên giúp bạn hưởng mức lãi suất ưu đãi nhất, tiết kiệm chi phí lãi vay hàng tháng.
- Thuê nhà: Đa số chủ bất động sản tại các thành phố lớn yêu cầu kiểm tra lịch sử tín dụng để xét duyệt hợp đồng thuê và quyết định mức tiền đặt cọc nhà ở.
- Vay mua xe: Lãi suất vay trả góp mua ô tô (auto loan) dao động từ 3% đến hơn 15% tùy thuộc vào mức độ tín nhiệm của người vay.
- Thẻ tín dụng: Điểm số tốt mở ra cơ hội sở hữu thẻ tín dụng cao cấp với nhiều đặc quyền như hoàn tiền (cashback), tích lũy điểm thưởng và hưởng lãi suất 0% trong giai đoạn đầu.
Người định cư EB-3 nếu thiếu lịch sử tín dụng thường phải nộp khoản tiền đặt cọc cao hơn khi đăng ký dịch vụ tiện ích như điện, nước, internet hay viễn thông. Ngoài ra, nhiều nhà tuyển dụng trong các ngành tài chính, bảo hiểm và quản lý có quyền xem xét báo cáo tài chính của ứng viên trước khi tuyển dụng, song song với việc bạn tìm hiểu về những nghề dễ kiếm tiền ở mỹ để sớm ổn định cuộc sống.
Cách Tính Toán Chỉ Số Tài Chỉ Số Tài Chính Như Thế Nào?
Cách tính toán chỉ số tài chính dựa trên 5 yếu tố cấu thành từ báo cáo tín dụng cá nhân, với các tỷ lệ trọng số được chuẩn hóa. Nắm vững 5 thành phần này giúp người định cư EB-3 xây dựng chiến lược quản lý hồ sơ tín dụng tối ưu.
Lịch Sử Thanh Toán
Lịch sử thanh toán (Payment History) chiếm 35% tổng điểm tín dụng, là yếu tố giữ vai trò quyết định nhất. Thành phần này ghi nhận mức độ thanh toán đúng hạn đối với các nghĩa vụ tài chính gồm thẻ tín dụng, khoản vay thế chấp, vay mua xe và các khoản nợ cá nhân.
Một lần chậm thanh toán quá 30 ngày có thể làm giảm từ 60 đến 110 điểm tín dụng. Mức độ tác động tiêu cực phụ thuộc vào số ngày quá hạn (30, 60 hay 90 ngày), giá trị khoản nợ quá hạn và tần suất phát sinh lỗi trong hồ sơ.
Tổng Số Nợ
Tổng số nợ (Amounts Owed) chiếm 30% tỷ trọng đánh giá, thể hiện qua tỷ lệ sử dụng hạn mức tín dụng (Credit Utilization Ratio). Tỷ lệ này được xác định bằng cách lấy tổng dư nợ hiện tại chia cho tổng hạn mức tín dụng khả dụng được cấp.
Các chuyên gia tài chính khuyến nghị duy trì tỷ lệ sử dụng dưới 30%, và ngưỡng lý tưởng nhất để tối ưu điểm số là dưới 10%. Tỷ lệ này được tính toán đồng thời trên từng thẻ tín dụng riêng lẻ và trên tổng hạn mức của tất cả các tài khoản hiện có.
Thời Gian Giao Dịch Tài Chính
Thời gian giao dịch tài chính (Length of Credit History) chiếm 15% tổng điểm số, đo lường mức độ tích lũy kinh nghiệm quản lý nợ của bạn. Điểm số căn cứ vào tuổi thọ của tài khoản tín dụng lâu đời nhất, tuổi thọ trung bình của tất cả tài khoản và thời gian kể từ lần giao dịch gần nhất.
Lịch sử giao dịch càng dài giúp các tổ chức cho vay có đủ cơ sở dự đoán hành vi tài chính của bạn. Vì vậy, người định cư không nên đóng các thẻ tín dụng mở đầu tiên, ngay cả khi không còn nhu cầu chi tiêu thường xuyên trên thẻ đó.
Các Hình Thức Vay Vốn Đang Dùng
Sự đa dạng các hình thức tín dụng (Credit Mix) chiếm 10% điểm số, đánh giá năng lực điều hành nhiều danh mục tài chính khác nhau. Hai nhóm sản phẩm cơ bản bao gồm tín dụng tuần hoàn (thẻ tín dụng, hạn mức thấu chi) và tín dụng trả góp cố định (vay mua nhà, mua xe, vay học tập).
Việc sở hữu và quản lý tốt nhiều loại hình tài chính chứng minh năng lực kiểm soát chi tiêu ổn định. Tuy nhiên, bạn chỉ nên mở tài khoản mới khi có nhu cầu thực tế và kế hoạch chi trả rõ ràng.
Khoản Vay Mới
Khoản vay mới (New Credit) chiếm 10% tỷ trọng, bao gồm số lượng tài khoản mới mở gần đây và số lần truy vấn hồ sơ chính thức (Hard Inquiry). Mỗi lần tổ chức tài chính kiểm tra hồ sơ để xem xét cấp tín dụng có thể làm giảm từ 5 đến 10 điểm trong vòng 12 tháng.
Mở nhiều tài khoản tín dụng trong thời gian ngắn có thể bị thuật toán nhận diện là dấu hiệu căng thẳng tài chính, làm suy giảm điểm tín dụng tổng thể.
Các Mô Hình Tính Điểm Tín Dụng Phổ Biến Tại Mỹ
Tại Mỹ có hai mô hình tính điểm tín dụng chuẩn mực được áp dụng rộng rãi: FICO Score và VantageScore. Cả hai hệ thống đều sử dụng thang điểm từ 300 đến 850 nhưng có sự khác biệt về thuật toán và thời gian yêu cầu để kích hoạt điểm số.
Điểm FICO
Điểm FICO do Fair Isaac Corporation phát triển, được hơn 90% các tổ chức tài chính và ngân hàng hàng đầu tại Mỹ sử dụng để thẩm định rủi ro. FICO được coi là tiêu chuẩn đo lường uy tín trong hệ thống tín dụng Hoa Kỳ.
Mô hình FICO phát triển các phiên bản chuyên biệt cho từng lĩnh vực cấp vốn:
- FICO Score 8: Phiên bản phổ biến nhất được sử dụng cho thẻ tín dụng và các khoản vay cá nhân.
- FICO Score 9: Phiên bản nâng cấp tối ưu hóa việc phân loại nợ y tế và các tài khoản đã hoàn tất chi trả.
- FICO Auto Score: Phiên bản chuyên sâu phục vụ thẩm định hồ sơ vay mua ô tô.
- FICO Bankcard Score: Phiên bản thiết kế riêng cho các nghiệp vụ phát hành thẻ ngân hàng.
Điểm FICO được tính toán độc lập dựa trên dữ liệu từ ba cơ quan báo cáo tài chính quốc gia gồm Equifax, Experian và TransUnion. Bạn cần duy trì ít nhất 1 tài khoản hoạt động trong tối thiểu 6 tháng để hệ thống ghi nhận điểm FICO lần đầu.
Chỉ Số VantageScore
Chỉ số VantageScore do ba cơ quan Equifax, Experian và TransUnion đồng sáng lập nhằm cung cấp giải pháp chấm điểm tín dụng linh hoạt. Phiên bản hiện hành VantageScore 4.0 sở hữu nhiều đặc tính phù hợp với người mới định cư.
Ưu điểm của VantageScore đối với người mới bắt đầu:
- Khởi tạo điểm số nhanh chóng chỉ sau 1 đến 2 tháng phát sinh giao dịch nợ (so với mốc 6 tháng của FICO).
- Ít bị ảnh hưởng tiêu cực từ các lượt truy vấn hồ sơ phục vụ mục đích khảo sát lãi suất.
- Bỏ qua các khoản nợ y tế đã thanh toán xong hoặc có giá trị dưới 500 USD.
Các Mức Phân Loại Tài Chính Ở Mỹ Được Chia Ra Sao?
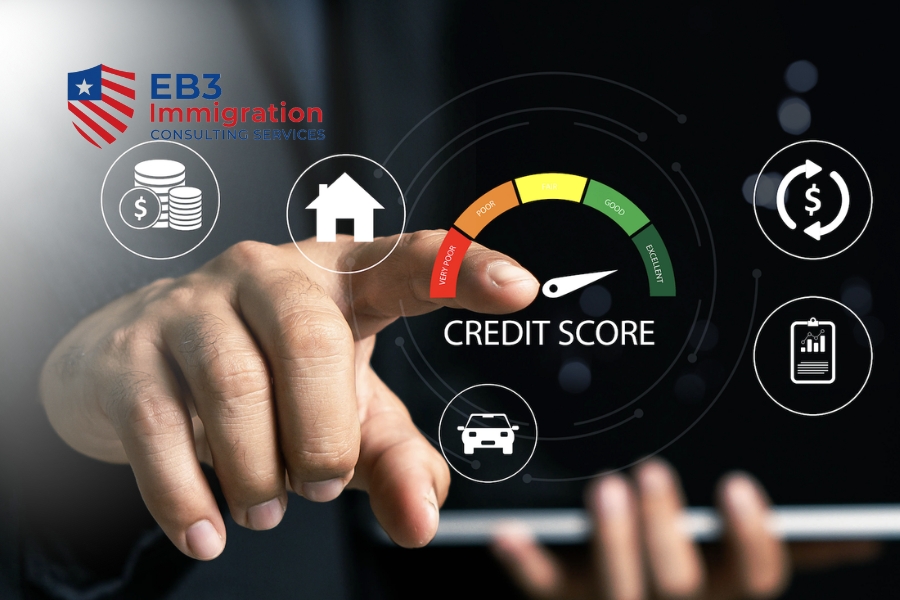
Hệ thống xếp hạng tín dụng tại Mỹ được chia thành 5 mức độ tiêu chuẩn từ 300 đến 850 điểm, tương ứng với mức độ tín nhiệm và điều kiện vay vốn riêng biệt:
- Xuất sắc (Excellent: 800 – 850): Khoảng 20% dân số đạt ngưỡng này. Khách hàng được duyệt lãi suất thấp nhất thị trường, phê duyệt hạn mức thẻ cao và miễn đặt cọc hầu hết các dịch vụ tiện ích.
- Rất tốt (Very Good: 740 – 799): Chiếm khoảng 25% người dùng. Người vay được chấp thuận nhanh chóng cho phần lớn các khoản vay với mức lãi suất rất cạnh tranh.
- Tốt (Good: 670 – 739): Khoảng 21% dân số đạt mức này. Đây là ngưỡng chuẩn mực để được duyệt các khoản vay mua nhà, mua xe với mức phí trung bình.
- Khá / Trung bình (Fair: 580 – 669): Chiếm khoảng 17% dân số. Các hồ sơ vay thường bị kiểm duyệt khắt khe hơn, áp dụng mức lãi suất cao hơn và yêu cầu ký quỹ bảo đảm.
- Kém (Poor: 300 – 579): Khoảng 16% dân số. Rất khó tiếp cận các sản phẩm vay không bảo đảm và lãi suất luôn ở mức cao nhất.
Đối với người định cư EB-3, mục tiêu thiết thực nhất là đạt mức điểm Good (670+) trong 12–18 tháng đầu, sau đó nâng lên mức Very Good (740+) để tối ưu hóa chi phí lãi vay thế chấp.
Hướng Dẫn Thiết Lập Uy Tín Vay Vốn Cho Người Mới Định Cư Mỹ
Xây dựng hồ sơ tín dụng từ con số 0 đòi hỏi lộ trình chuẩn xác. Bạn có thể thiết lập uy tín tài chính vững vàng trong vòng 12–18 tháng thông qua 5 bước sau:
Bước 1: Mở tài khoản ngân hàng và kích hoạt SSN
Người định cư cần hiểu rõ ssn là gì ngay khi đến Mỹ, vì Số An Sinh Xã Hội là mã định danh bắt buộc để theo dõi lịch sử tài chính cá nhân. Tiếp đó, hãy tìm hiểu cách mở tài khoản ngân hàng ở mỹ (Checking và Savings) để thiết lập giao dịch tiền gửi ban đầu.
Bước 2: Sử dụng thẻ tín dụng có bảo đảm (Secured Credit Card)
Khi chưa có điểm tín dụng, bạn gửi khoản tiền ký quỹ từ 200 đến 500 USD tại các ngân hàng như Discover, Capital One hoặc Wells Fargo để nhận hạn mức tiêu dùng tương đương. Lịch sử chi tiêu trên thẻ sẽ được báo cáo định kỳ cho các cơ quan tín dụng.
Bước 3: Duy trì nguyên tắc sử dụng thẻ có trách nhiệm
Luôn thanh toán 100% dư nợ đúng hạn trước ngày đáo hạn (Due Date). Duy trì tỷ lệ dùng hạn mức dưới 30% (tốt nhất dưới 10%) và chỉ chi tiêu trong khả năng thanh toán.
Bước 4: Nâng cấp lên thẻ tín dụng không bảo đảm (Unsecured Card)
Sau 6 đến 12 tháng duy trì kỷ luật thanh toán, tổ chức phát hành sẽ tự động hoàn trả tiền đặt cọc, chuyển đổi tài khoản sang thẻ thông thường và xem xét cấp hạn mức cao hơn.
Bước 5: Đa dạng hóa danh mục tín dụng và kiểm tra định kỳ
Sau khoảng 12 tháng, bạn có thể cân nhắc mở thêm tài khoản trả góp nhỏ (Credit Builder Loan hoặc Auto Loan) để hoàn thiện danh mục, kết hợp theo dõi sát sao hồ sơ để tránh sai sót.
Bí Quyết Cải Thiện Và Duy Trì Xếp Hạng Cao Từ Chuyên Gia EB3
Dựa trên hơn 11 năm kinh nghiệm tư vấn định cư diện việc làm, đội ngũ chuyên môn tại Bình An – Định Cư Mỹ EB3 tổng hợp các giải pháp thực tế giúp bạn nhanh chóng tối ưu và duy trì chỉ số tín nhiệm cao:
- Áp dụng quy tắc thanh toán 15/3: Thanh toán dư nợ thẻ hai lần mỗi tháng: một lần trước ngày chốt sao kê 15 ngày và một lần trước ngày đến hạn 3 ngày nhằm giữ tỷ lệ sử dụng nợ ghi nhận trên hệ thống ở mức tối thiểu.
- Kiểm soát tỷ lệ sử dụng tín dụng: Duy trì tỷ lệ nợ tổng thể dưới 10%, không để bất kỳ thẻ nào vượt quá 30% hạn mức và chủ động đề xuất nâng hạn mức thẻ sau mỗi 6 tháng.
- Đăng ký làm người dùng được ủy quyền (Authorized User): Nhờ người thân có lịch sử tín dụng tốt thêm tên bạn vào thẻ tín dụng của họ để chia sẻ lịch sử thanh toán tích cực.
- Thiết lập thanh toán tự động (Autopay): Cài đặt thanh toán tự động tối thiểu trên mọi thẻ ngân hàng để loại bỏ hoàn toàn rủi ro phát sinh trễ hạn.
- Tranh chấp kịp thời dữ liệu sai lệch: Gửi yêu cầu khiếu nại ngay tới cơ quan tín dụng khi phát hiện lỗi ghi nhận trễ hạn nhầm hoặc thông tin tài khoản lạ để khôi phục điểm số.
Cách Kiểm Tra Chỉ Số Tài Chính Của Bạn Miễn Phí
Kiểm tra chỉ số tài chính định kỳ giúp bạn theo dõi tiến độ hồ sơ và phát hiện sớm các dấu hiệu gian lận. Bạn có thể sử dụng các nguồn tra cứu miễn phí và hợp pháp sau:
- AnnualCreditReport.com: Website chính thức do pháp luật liên bang chỉ định, cho phép tải báo cáo tín dụng chi tiết miễn phí từ cả ba cơ quan Equifax, Experian và TransUnion.
- Credit Karma: Cung cấp chỉ số VantageScore 3.0 cập nhật hàng tuần từ TransUnion và Equifax kèm các công cụ phân tích tín dụng hữu ích.
- Experian.com: Cung cấp tài khoản cơ bản miễn phí để xem điểm FICO 8 trực tiếp từ nguồn dữ liệu Experian mỗi tháng.
- Ứng dụng ngân hàng trực tuyến: Nhiều đơn vị như Chase, Bank of America, Capital One và Discover tích hợp sẵn tính năng tra cứu điểm số tín dụng miễn phí cho chủ thẻ.
Lưu ý: Các hoạt động tự tra cứu điểm số qua các kênh trên thuộc hình thức truy vấn mềm (Soft Inquiry), hoàn toàn không làm giảm điểm tín dụng của bạn.
Câu Hỏi Thường Gặp Về Xếp Hạng Tài Chính
Dưới đây là phần giải đáp các thắc mắc phổ biến nhất của người mới định cư diện EB-3 khi tiếp cận hệ thống tín nhiệm tài chính tại Mỹ:
Mất bao lâu để thiết lập hồ sơ vay vốn từ con số 0?
Thời gian tối thiểu để xuất hiện điểm số đầu tiên là từ 3 đến 6 tháng sau khi mở tài khoản tín dụng. Để xây dựng mức điểm đạt chuẩn Tốt (Good: 670 điểm trở lên), bạn cần duy trì quá trình chi tiêu và thanh toán đúng hạn liên tục từ 12 đến 18 tháng.
Chỉ số này có ảnh hưởng đến việc xin việc không?
Có, điểm tín dụng có thể ảnh hưởng đến cơ hội tuyển dụng tại một số vị trí ngành tài chính, ngân hàng, bảo hiểm hoặc các vị trí quản lý quỹ tiền mặt. Nhà tuyển dụng phải có sự đồng ý bằng văn bản của bạn trước khi tra cứu báo cáo và họ chỉ xem được lịch sử thanh toán nợ chứ không thấy số điểm cụ thể.
Hủy thẻ thanh toán có làm giảm điểm không?
Có, việc đóng tài khoản thẻ tín dụng có thể làm giảm điểm số trong ngắn hạn vì hành động này làm giảm tổng hạn mức tín dụng khả dụng (khiến tỷ lệ sử dụng nợ tăng lên) và ảnh hưởng đến tuổi thọ trung bình của hồ sơ. Bạn chỉ nên hủy những thẻ có phí duy trì thường niên cao mà không còn dùng đến.
Có nên dùng hết hạn mức thẻ không?
Không, bạn tuyệt đối không nên dùng cạn hạn mức thẻ tín dụng (max out). Việc sử dụng 100% hạn mức thẻ có thể khiến điểm tín dụng sụt giảm từ 50 đến 100 điểm ngay trong chu kỳ sao kê tiếp theo. Hãy luôn duy trì tỷ lệ sử dụng dưới 10% hạn mức.
Vay payday loan có ảnh hưởng không?
Các khoản vay nóng (Payday Loan) không giúp nâng cao điểm tín dụng vì các đơn vị này không báo cáo quá trình trả nợ đúng hạn lên hệ thống. Ngược lại, nếu bạn mất khả năng trả nợ và bị chuyển sang đơn vị thu hồi nợ (Collection), hồ sơ của bạn sẽ bị ghi nhận nợ xấu và lưu giữ thông tin tiêu cực suốt 7 năm.
Có cần phải trả lãi để xây dựng uy tín không?
Không, bạn không cần phải trả tiền lãi để tích lũy điểm uy tín. Chỉ cần thanh toán toàn bộ 100% số dư nợ trên sao kê trước ngày đến hạn, bạn vừa không phải chịu bất kỳ khoản lãi suất nào vừa tạo dựng được lịch sử thanh toán hoàn hảo.
Kết luận
Chỉ số tín nhiệm (Credit Score) là nền tảng tài chính then chốt quyết định sự ổn định và thành công của người định cư diện EB-3 tại Hoa Kỳ. Việc nắm vững nguyên lý hoạt động, duy trì kỷ luật thanh toán và áp dụng các chiến lược sử dụng nợ thông minh sẽ giúp bạn nhanh chóng xây dựng được uy tín tài chính vững mạnh.
Đội ngũ chuyên gia tại Bình An – Định Cư Mỹ EB3 (122 Lý Tự Trọng, phường Bến Thành, TP.HCM – Hotline: 0909 999 543) luôn sẵn sàng đồng hành cùng gia đình bạn trên con đường định cư, bao gồm việc tư vấn minh bạch về bảng giá định cư mỹ để bạn an tâm chuẩn bị hành trang vững chắc cho tương lai.